
17. 9. 2026
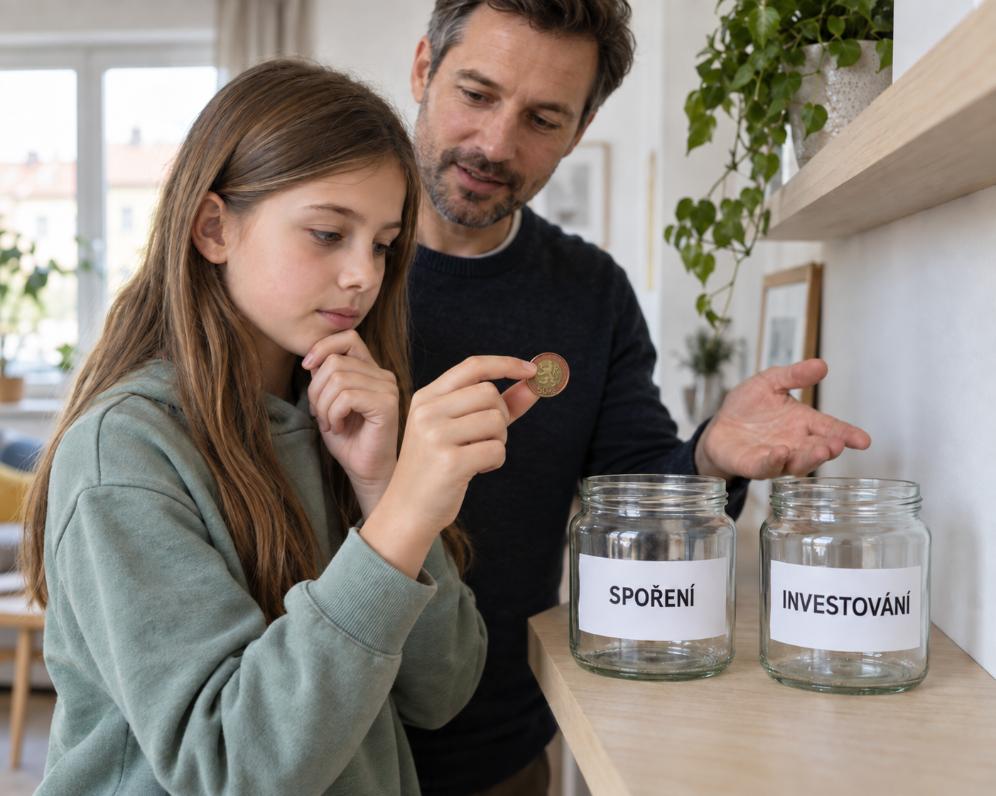
Přemýšlíte, jak nejlépe podpořit finanční budoucnost vašich dětí? Dilema mezi spořením a investováním je časté. Zatímco spořicí účet nabízí rychlou dostupnost a bezpečnost, investice mohou s delším časovým horizontem přinést zajímavější zhodnocení. Každá varianta má své specifické výhody i úskalí. Objevte, jak je efektivně propojit a vytvořit tak pevný finanční základ pro studium, první bydlení nebo splnění dalších snů.
Spoření vs. investování: Která cesta je ta pravá?
Při budování finančního zázemí pro vaše děti se často setkáváme s otázkou, zda je lepší peníze spořit, nebo investovat. Důležité je si uvědomit, že nejde o soupeřící metody, ale spíše o dvě strany téže mince, které se ve správném finančním plánu doplňují. Spoření představuje konzervativní přístup. Peníze uložené na spořicím účtu jsou snadno dostupné a jejich hodnota nepodléhá výkyvům finančních trhů. To je ideální pro krátkodobé cíle nebo jako finanční rezerva, kterou chcete mít okamžitě k dispozici. Nevýhodou však může být, že zhodnocení často nedokáže pokrýt inflaci. Reálná hodnota vašich úspor tak může postupně klesat, což znamená, že si za stejnou částku v budoucnu koupíte méně.
Naopak investování otevírá dveře k potenciálně vyšším výnosům. Je to cesta vhodná pro dlouhodobé cíle, jako je například financování studia, nákup prvního bydlení nebo start do dospělosti. Časový horizont deset, patnáct či více let dává investicím prostor k růstu a k překonání případných tržních propadů. Je však důležité si uvědomit, že s vyšším potenciálem zisku přichází i vyšší riziko kolísání hodnoty. Investice nezaručují zisk a jejich hodnota může jak růst, tak i klesat. Dlouhodobý horizont sice pomáhá rizika rozložit a zmírnit, ale není zárukou překonání inflace ani dosažení konkrétního zisku. Při rozhodování je klíčové zvážit, kdy budou peníze potřeba, jakou míru kolísání jste ochotni akceptovat a jaké poplatky jsou s danou variantou spojeny. Obě možnosti lze navíc chytře kombinovat a vytvořit tak plán na míru vašim představám a potřebám dětí.
Možnosti pro finanční start dětí: Od penzijka po fondy
Když se rozhodnete aktivně připravit dětem finanční základ, otevírá se vám několik zajímavých cest. Jednou z nich je doplňkové penzijní spoření (DPS) založené přímo pro dítě. Rodiče, prarodiče či jiní blízcí mohou na tento účet pravidelně přispívat. K těmto vkladům se pak za splnění určitých podmíní přidává státní příspěvek, což zhodnocení ještě posiluje. Prostředky v penzijním spoření se investují podle zvolené strategie, a proto ani zde není výsledek předem pevně daný. Je však dobré vědět, že hlavním účelem tohoto produktu je primárně spoření na stáří, a proto většina peněz zůstává dlouhodobě vázaná.
Existuje však možnost, že po dosažení 18. narozenin může dítě za splnění zákonných podmínek požádat o výplatu části naspořených prostředků. Konkrétně lze vyplatit nejvýše jednu třetinu peněz, a to bez státních příspěvků a případných příspěvků od zaměstnavatele. Podmínkou je, aby spoření trvalo alespoň deset let a aby v posledních dvou letech nedošlo k převodu peněz k jiné penzijní společnosti. Žádost o tuto částečnou výplatu je nutné podat do dvou let od osmnáctých narozenin. Další velmi efektivní cestou jsou podílové fondy nebo jiná investiční řešení, která chytře rozkládají vložené peníze mezi různé druhy aktiv, geografické oblasti či konkrétní firmy. Takovéto rozložení pomáhá omezovat rizika spojená s jednotlivými investicemi, i když je nemůže zcela eliminovat. Před výběrem konkrétního řešení je klíčové pečlivě porovnat poplatky, zjistit, jak snadno jsou peníze dostupné, a jakou míru kolísání lze očekávat. Neméně důležité je také ověřit si, komu budou peníze právně patřit a kdo o nich bude moci rozhodovat, až dítě dosáhne plnoletosti.
Síla času a složeného úročení pro budoucí bohatství
Při budování finančního základu pro vaše děti hraje čas naprosto klíčovou roli. Čím dříve začnete, tím méně budete muset později vkládat, abyste dosáhli stejného cíle. Dlouhý časový horizont totiž umožňuje plně využít takzvané složené zhodnocování, často nazývané i „složený úrok“. To znamená, že případné výnosy, které vaše investice vygenerují, zůstávají dále investovány a v následujících letech samy vytvářejí další výnosy. Je to jako sněhová koule, která se valí z kopce a neustále roste. U investic se však nejedná o předem stanovený úrok; skutečný výsledek bude záviset na vývoji trhu, souvisejících nákladech a pečlivě zvolené investiční strategii.
Neméně důležitá je i pravidelnost vkladů. I menší částky, které budete ukládat každý měsíc, mohou za mnoho let vytvořit opravdu významný finanční polštář. Konkrétní výsledek sice nelze dopředu slíbit, ale pravidelnost dodává plánu stabilitu a sílu. S blížícím se termínem, kdy má dítě peníze využít – například před nástupem na vysokou školu nebo nákupem bytu – je vhodné celý finanční plán znovu zkontrolovat a případně upravit. Příliš riziková investice by mohla krátce před výběrem peněz výrazně klesnout, což by mohlo ohrozit původní záměr. Součástí této finanční přípravy může být i postupné zapojování dítěte do rozhodování a vysvětlování základních finančních principů. Kromě samotných peněz si tak vaše děti do dospělosti odnesou i cenné zkušenosti s plánováním, vytvářením rezerv a odpovědným zacházením s financemi, což je dar k nezaplacení.
Vytvořit dětem pevný finanční základ je důležitý krok. Správná kombinace spoření a investic závisí na vašich cílech, časovém horizontu a ochotě podstoupit riziko. Chcete-li prozkoumat, jaké řešení by bylo ideální pro vaši rodinu, neváhejte mě kontaktovat. Rád s vámi proberu vaše představy a pomohu najít cestu k finančnímu klidu pro vaše děti. Všechny kontaktní údaje naleznete přímo na tomto webu.
Autor: Jan Vobořil
Pro více info navštivte můj web janvoboril.cz.